


Fondateur de Line of State
L’Europe croyait quitter Moscou. Elle paie Moscou via Alger et passe par Ankara
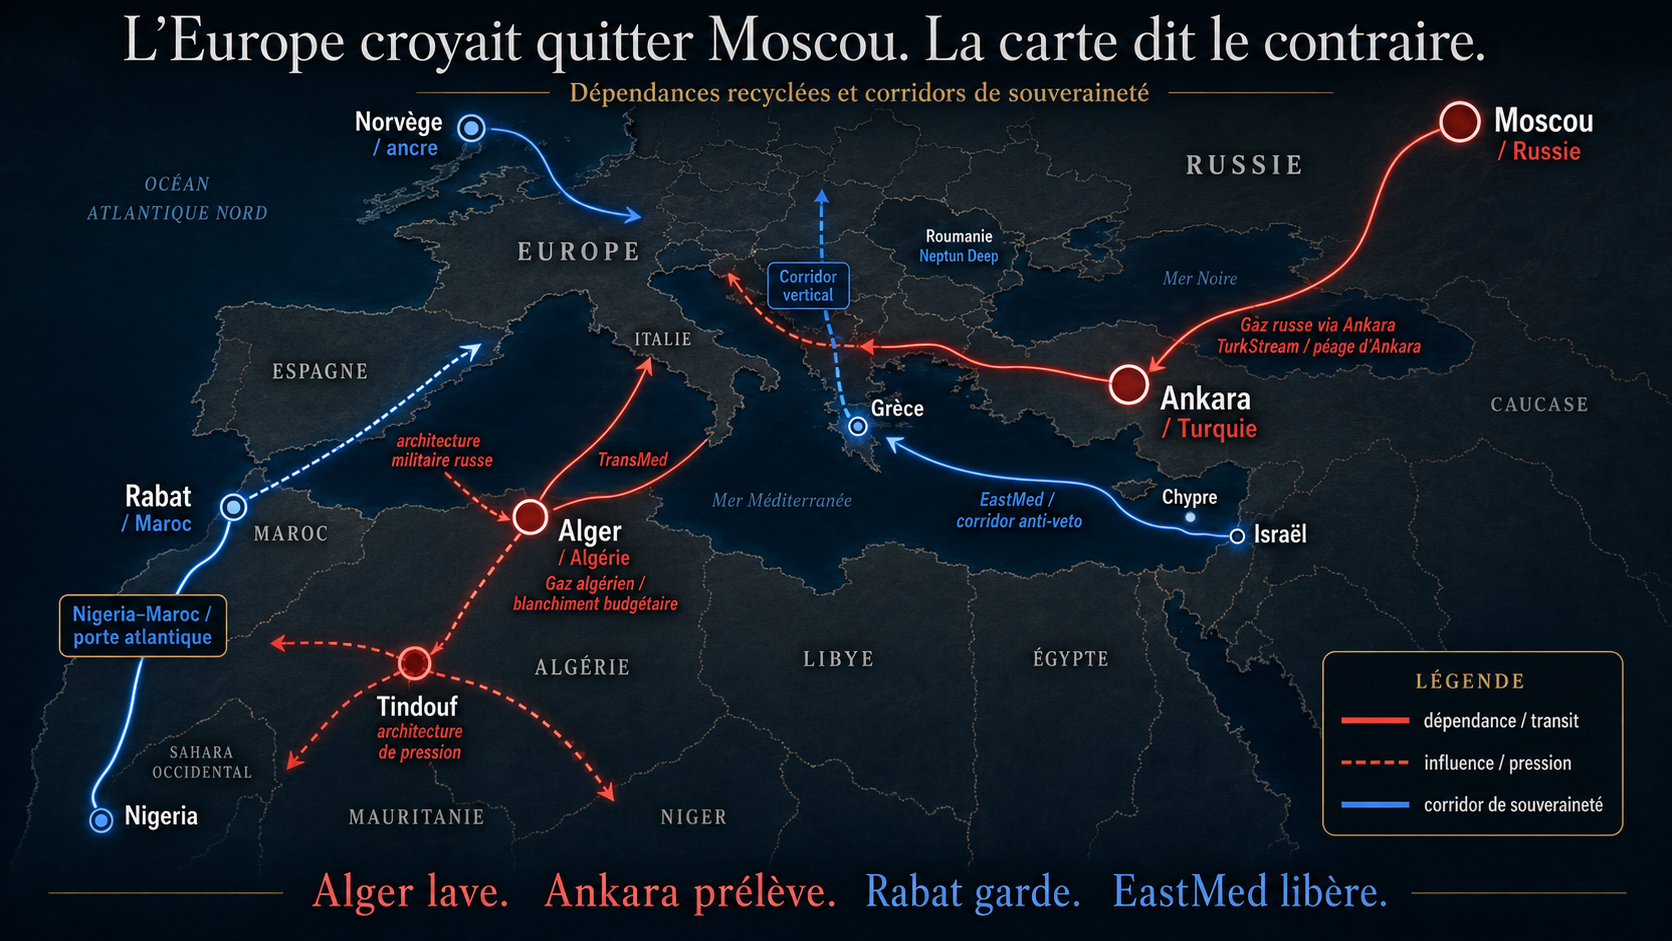
Illustration : carte schématique des dépendances énergétiques européennes après la rupture déclarée avec Moscou, montrant les routes résiduelles de l’influence russe par Ankara et Alger, ainsi que les corridors de souveraineté par le Maroc, EastMed et la Norvège. Crédit : Shay Gal. Utilisation libre avec attribution complète
Le gaz russe est devenu scandale ; le gaz algérien, diversification ; le transit turc, pragmatisme ; le GNL américain, assurance. L’Europe n’a pas brisé la dépendance. Elle a rebaptisé la chaîne.
Le dossier algérien est la fiction la plus propre de Bruxelles. Le gaz n’est pas russe. Les factures ne sont pas celles de Gazprom. Les molécules ne viennent pas de Sibérie. Bruxelles affirme que le problème est résolu. Il ne l’est pas. Les capitales européennes financent un État militaire bâti par Moscou : armé contre le Maroc, ancré à Tindouf et déployé de la Méditerranée au Sahel, là où terrorisme, flux d’armes, pression migratoire et influence russe convergent.
Ce n’est pas de la diversification. C’est du blanchiment.
La double blanchisserie
La blanchisserie turque est une affaire de transit. TurkStream maintient le gaz russe en Europe et donne à Ankara une commission sur une guerre qu’elle a appris à monétiser. Ankara ne se contente pas de faire passer les flux ; elle les convertit en rente.
Depuis la fin du transit ukrainien, la Turquie est devenue la dernière porte gazière russe par gazoduc vers l’Europe.[1] Ankara n’est pas un État de transit neutre. Elle menace la Grèce, conteste l’espace maritime en Méditerranée orientale, occupe le nord de Chypre et transforme la géographie en levier. Acheter du gaz russe par la Turquie ne contourne pas la Russie. C’est payer Ankara pour gérer la rupture inachevée de l’Europe avec Moscou. Ce que l’Arctique a révélé dans les sanctions, TurkStream le reproduit dans l’énergie : lorsqu’une route russe se ferme, Ankara vend la sortie. Ce péage énergétique n’est pas une anomalie turque ; il appartient à une doctrine plus large de convertibilité, où transit, finance grise, ports, banques, associations et déni juridique deviennent une rente d’État.
Le 23 juillet, l’Union a adopté son vingt et unième train de sanctions contre la Russie tout en maintenant, à la demande de la Grèce, une exemption d’un an renouvelable automatiquement autorisant les entreprises européennes à acheminer du GNL russe vers des pays tiers.[2] Athènes a défendu un intérêt maritime. Bruxelles a préservé les recettes de Moscou. Une interdiction d’achat qui autorise l’acheminement ne rompt pas la chaîne. Elle déplace la rente.
La blanchisserie algérienne est budgétaire. L’Europe n’achète pas du gaz russe à l’Algérie ; elle achète du gaz algérien qui finance une architecture de puissance bâtie par Moscou. Les budgets ne portent pas d’étiquettes. La rente gazière finance l’État ; l’État finance l’armée ; l’armée maintient Moscou à l’intérieur.
En 2025, l’Algérie a fourni à l’Union environ 35 bcm de gaz par gazoduc et sous forme de GNL, principalement via TransMed et Medgaz.[3] L’Italie s’appuie sur TransMed ; l’Espagne, sur Medgaz et le GNL. En juillet, Madrid a sollicité 2 bcm supplémentaires par an auprès d’Alger, alors que Bruxelles organisait la fermeture du robinet russe.[4] Ce ne sont pas des volumes d’approvisionnement. Ce sont des flux de puissance.
Bruxelles les présente comme un substitut à la Russie. En pratique, Rome et Madrid contribuent à financer un État dont les dépenses militaires ont atteint 25,4 milliards de dollars en 2025, le niveau le plus élevé d’Afrique. L’Algérie consacre plus d’un cinquième de ses dépenses publiques à la défense. Le Maroc dépense une fraction de ce montant. Ce n’est pas un partenaire énergétique neutre. C’est un État militarisé dans une rivalité d’armement.[5]
La France est le révélateur de cette contradiction. Paris a déjà franchi le Rubicon marocain : le présent et l’avenir du Sahara occidental s’inscrivent désormais, pour elle, dans le cadre de la souveraineté marocaine. Elle prépare avec Rabat une architecture stratégique d’un type inédit avec un pays non européen. Elle sait donc où se trouve la stabilité : au Maroc. Elle sait aussi où demeure le chantage : à Alger. Mais l’État français reste pris dans l’ombre algérienne : mémoire coloniale, pression migratoire, prudence sécuritaire, réflexe bruxellois et marché du GNL. Chaque fois que la France traite le gaz algérien comme une solution propre, elle affaiblit la ligne qu’elle a elle-même tracée à Rabat. La France ne peut pas reconnaître la porte marocaine et financer, par inertie énergétique, ceux qui la contestent.[6]
L’empreinte russe n’est pas un souvenir de guerre froide. Elle est la structure du pouvoir algérien. En 2020–2024, la Russie a représenté 48 % des importations algériennes d’armements majeurs.[7] Les livraisons ont reculé ; la dépendance, non. Avions, défense aérienne, blindés, pièces détachées, maintenance, formation et doctrine arriment Alger à Moscou.
Les routes aériennes le confirment. Des réseaux de fret russes ont utilisé l’Algérie comme plateforme. Des appareils liés au domaine militaire ont relié des sites russes de production et de logistique à des bases aériennes algériennes.[8] Moscou a nommé le général Sergueï Sourovikine à la tête de ses conseillers militaires en Algérie.[9] Ce n’est pas du commerce. C’est de l’accès. L’Union ne peut pas assécher le Kremlin tout en nourrissant cet écosystème par le gaz algérien.
Le Maroc protège l’une des portes sud de l’Europe. Il bloque des routes migratoires irrégulières, démantèle des réseaux de passeurs, coopère dans la lutte antiterroriste et tient une frontière sécuritaire entre l’Atlantique, la Méditerranée et le Sahel. Il accomplit le travail dont Bruxelles dépend et qu’elle évite de nommer.[10]
Pourtant, l’Union paie l’Algérie : l’État qui héberge le Polisario à Tindouf, maintient la pression contre le Maroc et conserve une plateforme permissive sur le flanc sud de l’Europe. Bruxelles évite les qualifications juridiques. La stratégie n’a pas besoin du vocabulaire de Bruxelles. Un État qui entretient un relais armé contre un partenaire de sécurité de l’Europe n’est pas un fournisseur d’énergie neutre. C’est une architecture de pression. Elle ne naît pas du gaz ; le gaz lui donne une caisse de résonance.
Tindouf, le Sahel, la porte marocaine
Tindouf n’est pas une note de bas de page humanitaire. C’est le Tora Bora du Sahel : souveraineté nominale, accès opérationnel, contrôle morcelé. Armes, idéologie, routes illicites, économies miliciennes, pression migratoire et instabilité sahélienne y convergent. Les flux parlent le langage de l’aide. Le pouvoir, non.[11]
Alger veut désormais étendre ce mécanisme à la carte énergétique de l’Europe par le gazoduc transsaharien : Nigeria, Niger, Algérie, Europe. La ligne annonce jusqu’à 30 bcm par an sur 4 000 kilomètres. Les travaux sur la section algérienne ont commencé en juin 2026 à Adrar. Alger le vend comme une route africaine vers l’Europe. C’est une porte algérienne à travers le Sahel.[12]
Un gazoduc dans cet espace n’est pas une infrastructure. C’est une ligne de chantage. Chaque station de compression devient un levier, chaque segment désertique un dossier sécuritaire, chaque groupe armé un point de pression. Ce n’est pas de la sécurité énergétique. C’est une vulnérabilité coulée dans l’acier.
L’alternative méridionale n’est pas Algérie–Nigeria. C’est Nigeria–Maroc.
Le corridor atlantique part du Nigeria, longe la côte ouest-africaine, traverse des États côtiers, rejoint le Maroc puis l’Europe. Il est long, coûteux, pluriétatique – et supérieur. Il contourne le monopole algérien, évite la traversée sahélienne, renforce l’Afrique de l’Ouest côtière, fait du Maroc la porte atlantique sud de l’Europe et relie énergie, ports, industrie, développement et sécurité en une épine dorsale pro-européenne.
Son échelle est claire : 30 bcm par an prévus, environ 25 milliards de dollars, près de 6 900 kilomètres, treize États. Le premier gaz issu des phases initiales est attendu autour de 2031. [13] Le 19 juillet, les États membres de la CEDEAO ont signé à Freetown l’accord intergouvernemental soutenant le corridor.[14] L’alternative n’est plus un plaidoyer bilatéral. C’est une architecture régionale. Il ne comblera pas l’écart d’aujourd’hui. Il empêchera le prochain d’être captif d’Alger.
L’Europe doit choisir maintenant : une ligne de chantage par le Sahel, ou une porte atlantique par le Maroc.
À l’est, la même doctrine s’impose. C’est le Protocole de Constantinople appliqué à l’énergie : toute porte turque doit devenir remplaçable avant de devenir un veto.
En juillet, Ankara a étendu la méthode au nord occupé de la République de Chypre. La Turquie et l’autorité d’occupation qu’elle entretient ont signé un mémorandum sur un gazoduc sous-marin. L’Union a rappelé à Ankara son obligation de respecter la souveraineté et les droits souverains de Chypre.[15]
EastMed est le gazoduc anti-veto. Il relie le gaz israélien et chypriote à la Grèce et au marché européen sans passer par la Turquie. Il est conçu pour environ 10 bcm par an, avec une extension vers 20 bcm. Il soustrait la vanne à Ankara.[16] Avec le Corridor vertical, il ne forme pas un dossier technique de plus, mais une colonne vertébrale : entrée méditerranéenne, remontée balkanique, juridiction européenne. L’enjeu n’est pas de déplacer la dépendance de Moscou vers Ankara, mais de la supprimer.
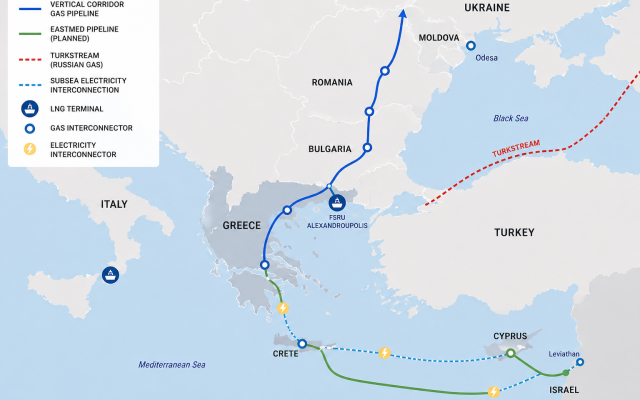
Israël et Chypre sont des actifs gaziers. L’expansion du champ israélien Leviathan doit ajouter environ 9 bcm par an d’ici 2029.[17] Chypre avance ses connexions entre ses champs offshore, l’Égypte et des marchés plus larges.[18] La Grèce est le point d’entrée européen. L’Italie est le marché aval.
L’Égypte est une plateforme, pas un maître : liquéfaction et pont vers les marchés du GNL pour le gaz israélien et chypriote. Elle est infrastructure, non souveraineté.
Le Liban reste conditionnel : souveraineté restaurée, veto militaire du Hezbollah levé, développement offshore lancé. Jusque-là, aucune politique énergétique européenne ne peut s’y appuyer.
Le Southern Gas Corridor maintient Ankara dans l’architecture. L’Europe doit construire des routes caucasiennes et pontiques, des liaisons Géorgie–Roumanie, des corridors d’électricité, d’hydrogène et de transport maritime qui ajoutent de l’accès sans ajouter de goulet turc.[19]
Neptun Deep, en Roumanie, relève de cette logique : du gaz européen depuis l’espace européen lui-même, avec un premier gaz attendu en 2027 et une production d’environ 8 bcm par an. Il ne remplacera pas seul l’Algérie. Chaque bcm sûr affaiblit Moscou, Ankara et Alger.[20]
La Norvège est l’ancre, non le secours : une démocratie fiable qui a fourni près d’un tiers des importations gazières de l’Union européenne en 2025. Elle ne transforme pas le gaz en arme, n’héberge pas de relais armés et ne blanchit pas la puissance russe. La Norvège tient le pont pendant que l’Union construit les sorties.[21]
Le GNL américain est une assurance alliée, non un levier hostile. Mais l’assurance n’est pas la souveraineté : la concentration contractuelle reproduit la dépendance imposée par les gazoducs.
Le bcm le plus souverain est celui que l’Europe n’importe jamais.
La sortie n’est pas un fournisseur de plus. C’est une architecture de puissance : le corridor atlantique par Rabat, EastMed sans Ankara, la Norvège comme ancre, le gaz de la mer Noire et une production européenne qui coupe la chaîne d’importation à la source.
L’Europe ne peut pas pleurer l’Ukraine, tolérer TurkStream, embrasser Sonatrach et appeler cela une émancipation de Moscou. C’est l’ancienne dépendance, blanchie par le langage.
Pas de gaz russe depuis Moscou. Pas de transit russe par Ankara. Pas de puissance russe par Alger. Washington assure la transition. L’Europe en détient la maîtrise.
L’Europe doit savoir qui son argent arme, qui ses choix affaiblissent ou exposent — et qui tient la porte lorsque la pression monte.
–
Cette version française, adaptée, enrichie et actualisée par l’auteur, prolonge l’article publié en anglais dans To Vima International Edition (Grèce), le 25 juillet 2026, sous le titre « Europe Funds Moscow Through Algiers, Pays Ankara’s Toll, and Calls It Diversification ».
–
Dans le même dossier, du même auteur :
- « De Moscou à Ankara : l’erreur énergétique de l’Europe – et comment la corriger », The Times of Israël, 7 janvier 2026.
- « Quand les sanctions ont gelé l’Arctique, la Turquie a ouvert la sortie », The Times of Israël, 10 février 2026.
- « La Turquie exploite l’ambiguïté. Le Qatar la finance. Le Maroc y opère, à ses dépens. », The Times of Israël, 21 avril 2026.
- « Le Corridor vertical : la meilleure porte de sortie énergétique de l’Europe », The Times of Israël, 23 mai 2026.
- « La Turquie, banque grise des parias », The Times of Israël, 31 mai 2026.
- « Le Protocole de Constantinople : Israël sort du système turc, l’Europe découvre le même piège », The Times of Israël, 20 juin 2026.
–
[1] Oksana Kobzeva, « Russia’s pipeline gas exports to Europe jump 22% year-on-year in March amid Mideast crisis », Reuters, 1er avril 2026.
[2] Julia Payne, Philip Blenkinsop et Andrew Gray, « EU targets Russian banks in new sanctions package over Ukraine war », Reuters, 23 juillet 2026.
[3] Commission européenne, « REPowerEU – 4 years on », consulté le 25 juillet 2026.
[4] Juan Cruz Peña, « El Gobierno y las empresas buscan más gas en Argelia ante el golpe de Bruselas al suministro ruso », El País, 21 juillet 2026.
[5] Stockholm International Peace Research Institute, « Trends in World Military Expenditure, 2025 », SIPRI Fact Sheet, avril 2026.
[6] Présidence de la République française, « Déclaration relative au “partenariat d’exception renforcé” entre le Royaume du Maroc et la République française », Élysée, 28 octobre 2024.
[7] Stockholm International Peace Research Institute, « Recent trends in international arms transfers in the Middle East and North Africa », SIPRI, 10 avril 2025.
[8] Rudy Ruitenberg, « Investigation: Russian shadow airlines use Algeria as base for secretive missions », Defense News, 30 avril 2026.
[9] Marie Jégo, « La Russie nomme le général Sergueï Sourovikine à la tête de ses conseillers militaires en Algérie », Le Monde, 12 juin 2025.
[10] Ahmed Eljechtimi, « Morocco stopped fewer illegal migration attempts in 2025 as route shifts », Reuters, 3 avril 2026.
[11] Commission européenne, Protection civile et opérations d’aide humanitaire européennes, « The Sahrawis: 50 years as refugees », 9 mai 2025.
[12] Algérie Presse Service, « Les travaux du tronçon algérien du TSGP lancés jeudi à Adrar », 4 juin 2026.
[13] Ahmed Eljechtimi, « Intergovernmental deal for $25 billion Nigeria-Morocco gas pipeline due this year, official », Reuters, 13 avril 2026.
[14] Reuters « West Africa’s ECOWAS bloc signs agreement backing Nigeria-Morocco Atlantic gas pipeline, statement reports », Reuters, 19 juillet 2026.
[15] To Vima International Edition, « EU Tells Turkey to Respect Cyprus’s Sovereign Rights », 14 juillet 2026.
[16] IGI Poseidon, « EastMed-Poseidon Project », consulté le 16 juin 2026.
[17] Reuters, « Chevron, partners approve expansion of Israel’s Leviathan gas field », 16 janvier 2026.
[18] Reuters, « Egypt and Cyprus sign framework agreement for cooperation on gas », 30 mars 2026.
[19] Commission européenne, « Diversification of gas supply sources and routes », consulté le 16 juin 2026.
[20] Tristan Veyet, « Austria’s OMV expects gas production in Neptun Deep project to start in 2027 », Reuters, 30 avril 2025.
[21] Conseil de l’Union européenne, « D’où provient le gaz de l’UE ? », dernière mise à jour le 13 avril 2026.
Comments