


Fondateur de Line of State
Israël doit cesser de se faire concurrence avant d’introduire IAI et Rafael en Bourse
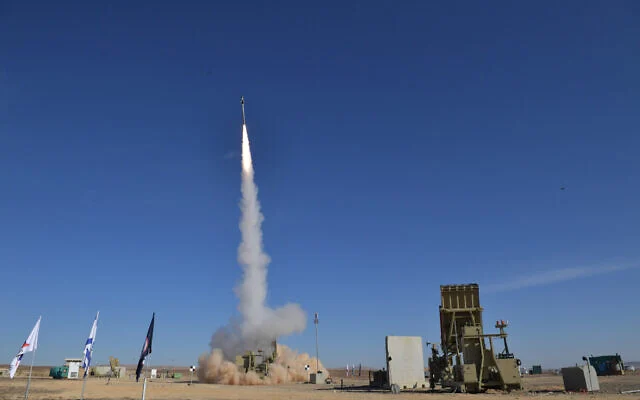
Un système Dôme de fer modernisé lors d’un essai en janvier 2020. Rafael développe l’intercepteur, tandis qu’ELTA, filiale d’IAI, fournit le radar — rappel que les deux groupes de défense publics israéliens peuvent se livrer une concurrence féroce tout en créant davantage de valeur ensemble. (Ministère israélien de la Défense) https://www.timesofisrael.com/decade-after-1st-interception-new-iron-dome-boasts-100-success-rate-in-trials/
Israël a fait de la rivalité entre Israel Aerospace Industries (IAI) et Rafael Advanced Defense Systems un moteur de supériorité. À l’export, elle ne peut la laisser déprécier ses propres actifs au profit du client. Shay Gal, ancien conseiller principal du ministre israélien de l’Économie et de l’Industrie, puis vice-président chargé des relations extérieures d’IAI et chef de cabinet de son président, où il a contribué au projet d’introduction en Bourse, pose une doctrine de l’État actionnaire : concurrence sans concession dans le développement, les essais et la commande nationale ; « collision à l’export » lorsque des offres substituables détruisent la valeur publique ; protection des minoritaires ; règles codifiées avant la première action cédée. La concurrence reste la règle. La cannibalisation, non. La France a l’État actionnaire ; l’Europe, les instruments de coopération. Il leur manque encore la déconfliction à l’export.
À domicile, la rivalité entre IAI et Rafael produit des alternatives, des ruptures et de la supériorité technologique. À l’export, lorsqu’elles répondent au même besoin avec des solutions substituables, ce même avantage devient un levier contre leur actionnaire commun : l’État d’Israël.
L’acheteur reçoit deux offres israéliennes et en extrait des concessions sur le prix, le financement, la production locale, les transferts de technologie, la maintenance, les pièces détachées, les garanties, les compensations industrielles et les conditions de paiement. Une entreprise peut gagner et Israël perdre.
C’est une auto-immunité économique : l’État laisse deux de ses actifs se déprécier mutuellement au profit du client.
La réponse n’est pas la fusion. C’est la frontière.
Israël a besoin de deux centres de compétences, de deux solutions et d’une concurrence qui conjure la sclérose technologique. Pour un pays dont la sécurité dépend de capacités souveraines, la redondance technologique est une assurance. Dans le développement, les essais et la commande nationale, IAI et Rafael doivent continuer à se concurrencer pleinement. La frontière est franchie lorsque la concurrence cesse d’augmenter les chances d’une victoire israélienne et commence à accroître le pouvoir de négociation de l’acheteur.
En 2020, les forces armées finlandaises ont invité cinq entreprises à concourir pour une nouvelle capacité de défense antiaérienne à haute altitude. En 2022, la sélection s’est resserrée sur deux systèmes israéliens : le BARAK MX d’IAI et la Fronde de David de Rafael. Helsinki a choisi la Fronde de David en 2023 dans le cadre d’une acquisition d’environ 316 millions d’euros.[1]
Rafael a remporté le contrat principal ; ELTA, division d’IAI, fournit pourtant les capteurs. Rivalité et partage industriel peuvent coexister.
Le dossier public ne chiffre pas l’effet de cette confrontation sur le prix. Il révèle en revanche le problème structurel : au stade décisif, un gouvernement étranger a pu comparer directement deux solutions portées par deux entreprises appartenant au même État.
En Slovaquie, l’étude de faisabilité a examiné, parmi les solutions de moyenne portée, le SPYDER MR de Rafael et le BARAK MX MR d’IAI.[2] Bratislava a finalement retenu le BARAK MX. En 2024, Israël et la Slovaquie ont conclu un accord de gouvernement à gouvernement d’environ 560 millions d’euros ; la première batterie a été livrée en 2026.[3]
Les acheteurs font leur travail. Israël ne fait pas le sien comme actionnaire.
Israël ne dispose toujours d’aucune règle permanente pour distinguer la concurrence qui sert l’État de celle qui subventionne le client.
Israël connaît la faille depuis longtemps. En 2009, le ministère de la Défense a créé la commission Harari afin d’examiner la concurrence dans les exportations de défense.[4] En 2016, son directeur général, Udi Adam, a dénoncé une « concurrence destructrice » qui portait aussi atteinte à la rentabilité des industriels.[5] En juillet 2026, son successeur Amir Baram a diffusé un code éthique volontaire.[6] Un tel code peut au mieux discipliner les comportements ; il ne peut empêcher la concurrence elle-même de détruire de la valeur.
La défaillance existe déjà. L’introduction en Bourse ne la crée pas ; elle ferme la fenêtre de correction. Ce que l’État peut régler aujourd’hui comme actionnaire unique se heurtera demain aux droits des minoritaires, coûtera davantage et laissera moins de liberté d’action.
Israël prépare des privatisations partielles des deux groupes tout en conservant leur contrôle, IAI devant ouvrir la marche et Rafael se préparant à une cotation ultérieure.[7]
Une fois IAI cotée, et plus encore lorsque Rafael le sera à son tour, les intérêts patrimoniaux ne se superposeront plus. L’investisseur qui achète des actions IAI n’acquiert aucune participation dans Rafael. Si l’État demande alors à IAI de renoncer à un marché parce que l’intérêt agrégé de son portefeuille commande que Rafael le conduise, cet investisseur pourra légitimement demander pourquoi une opportunité a été retirée à la société dont il est actionnaire au profit d’une autre.
Cette tension gagne les conseils d’administration. Celui d’IAI doit servir IAI ; celui de Rafael, Rafael. Seul l’État voit la valeur consolidée. Après deux cotations distinctes, ce qui relève aujourd’hui d’une défaillance d’un propriétaire unique devient l’incitation rationnelle de deux sociétés, chacune jugée sur son chiffre d’affaires, son carnet de commandes, sa rentabilité et sa valorisation, non sur le résultat agrégé pour Israël.
Il faut donc un mécanisme étroit de « collision à l’export », déclenché lorsque IAI et Rafael poursuivent le même client étranger, pour le même besoin opérationnel, avec des solutions substantiellement substituables.
La concurrence demeure le principe ; l’intervention commence lorsque la rivalité cède au client plus de valeur qu’elle n’en crée.
L’arbitrage devrait relever de la Government Companies Authority (GCA), qui exerce pour le gouvernement la fonction actionnariale,[8] avec le ministère de la Défense, le ministère des Finances et l’Israel Competition Authority (ICA), autorité indépendante rattachée au ministère de l’Économie et de l’Industrie.[9] L’ICA en serait le garde-fou contre tout partage durable des marchés.
Si une offre israélienne commune préserve davantage de valeur, une entreprise peut conduire et l’autre fournir. La seconde peut conserver une part du contrat par les sous-systèmes, l’intégration, la maintenance, le soutien, les licences de propriété intellectuelle ou un autre partage industriel.
Seuls un chevauchement presque total et une destruction manifeste de valeur doivent justifier une offre israélienne unique.
Le mécanisme ne répartit pas les marchés, n’interdit pas les développements parallèles et ne coordonne pas les prix.
La concurrence est préservée ; la cannibalisation est gérée.
L’Italie montre que le choix ne se réduit pas à la fusion ou à la rivalité incontrôlée.
Fincantieri et Leonardo sont restées deux entreprises distinctes. Dans le naval, elles ont créé Orizzonte Sistemi Navali, détenue à 51 % par Fincantieri et à 49 % par Leonardo. Fincantieri demeure maître d’œuvre et interlocuteur unique du client ; Leonardo conduit le volet des systèmes de combat. Le dispositif a été conçu pour renforcer la compétitivité italienne à l’export, maximiser le contenu national et préserver les retombées pour la base industrielle du pays.[10]
Cette architecture préserve l’autonomie des entreprises au point de contact avec le client. IAI et Rafael se chevauchent davantage ; Israël a donc besoin d’un mécanisme plus souple, non d’une fusion.
La France a l’État actionnaire. Il lui manque la doctrine de portefeuille.
La France dispose déjà de l’institution qui manque à Israël : l’Agence des participations de l’État (APE).
L’APE a précisément été créée pour incarner l’État actionnaire et distinguer son intérêt patrimonial de ses fonctions de régulateur, d’acheteur ou de tutelle. Sa doctrine place la performance, la résilience et la responsabilité au niveau du portefeuille.[11]
Celui-ci comprend notamment Airbus, Thales, Naval Group, KNDS et John Cockerill Defense. Sur les seules participations cotées, l’aéronautique et la défense représentaient 62,5 % de sa valeur au 30 juin 2025.[12]
Il lui manque encore une doctrine transversale : distinguer la concurrence qui valorise deux participations stratégiques de celle qui cède leur valeur au client.
Le Maroc en a déjà révélé le risque.
En 2013, Airbus Defence & Space et Thales Alenia Space avaient remporté ensemble le marché des satellites de reconnaissance Mohammed VI-A et Mohammed VI-B, pour plus de 500 millions d’euros. Dix ans plus tard, lorsque Rabat a cherché leur succession, Airbus et Thales ont concouru séparément. Les deux offres françaises ont perdu face à une offre israélienne ; le Maroc avait même refusé de recevoir la Direction générale de l’armement venue soutenir les industriels français.[13]
En 2024, Rabat a commandé à IAI deux satellites Ofek 13 dans un contrat évalué à environ un milliard de dollars, destinés à remplacer les systèmes français.[14]
La crise franco-marocaine a pesé lourd ; la concurrence industrielle n’explique donc pas seule l’échec.[14] Mais le dossier révèle la faille patrimoniale : face à une proposition étrangère unique, deux participations stratégiques françaises se sont présentées séparément, sans doctrine publique permettant d’établir si cette rivalité renforçait l’offre française ou la divisait.
La réponse est ensuite venue par la consolidation.
En mai 2025, un rapport de l’Assemblée nationale décrivait Airbus Defence and Space et Thales Alenia Space en concurrence frontale, engagées dans une guerre des prix allant jusqu’à la vente à perte sur certains satellites. Il relevait aussi que la duplication des soutiens publics diluait les moyens et les économies d’échelle.[15]
En octobre suivant, Airbus, Thales et Leonardo ont signé un protocole visant à regrouper leurs activités spatiales dans une nouvelle société, détenue à 35 % par Airbus et à 32,5 % par chacun des deux autres groupes, avec l’objectif affiché d’atteindre une masse critique, d’améliorer l’efficacité, de renforcer la compétitivité mondiale et l’autonomie stratégique européenne.[16]
La consolidation traite le symptôme ; elle ne saurait devenir la doctrine.
Toute collision ne mérite pas une fusion. Toute collision patrimoniale mérite un arbitrage.
Le prochain test est terrestre. L’APE compte dans son portefeuille KNDS et John Cockerill Defense. En 2024, la France et la Belgique sont chacune entrées à hauteur de 10 % au capital de John Cockerill Defense, au moment où celui-ci achevait l’acquisition d’Arquus, principal fournisseur français de véhicules militaires.[17] KNDS France conçoit de son côté des blindés, des systèmes d’artillerie, des canons et des tourelles.[18] John Cockerill Defense réunit désormais véhicules Arquus, systèmes d’armes et tourelles Cockerill.[17]
La règle doit précéder le prochain appel d’offres.
L’APE devrait donc ajouter à sa doctrine une « collision patrimoniale à l’export ». Dès que deux entreprises dans lesquelles l’État détient un contrôle ou une influence stratégique poursuivent le même besoin étranger avec des offres substantiellement substituables, l’État actionnaire devrait arbitrer entre la valeur que leur concurrence crée et celle qu’elle cède au client.
La concurrence resterait la règle ; différenciation, partage industriel ou offre commune précéderaient toute décision de ne retenir qu’un champion.
L’Europe coopère en amont. Elle se disperse encore à l’export.
À l’échelle européenne, il n’existe plus d’actionnaire commun. L’Union finance pourtant déjà la coopération industrielle. Le Fonds européen de la défense soutient des consortiums transfrontaliers ; l’EDIP encourage les achats communs et crée la Structure for European Armament Programme (SEAP) pour administrer des programmes d’armement multinationaux ; l’Agence européenne de défense peut agréger la demande et conduire des acquisitions au nom des États participants.[19][20][21]
La fragmentation de la base industrielle européenne multiplie les acteurs sur les mêmes segments et les place en concurrence frontale sur les marchés non domestiques.[22]
L’Europe organise donc la coopération en amont ; elle ne peut la laisser se désagréger à l’export.
Pour les programmes financés ou structurés en commun, les pactes d’actionnaires, accords de programme et SEAP devraient intégrer dès l’origine une clause de déconfliction à l’export : interface commune, partage industriel prédéfini ou procédure d’arbitrage lorsque des offres substantiellement substituables risquent de remettre face à face les composantes d’un même effort européen.
Les licences resteraient nationales ; la gouvernance de la valeur, elle, serait anticipée.
L’Union n’a pas à devenir l’actionnaire qu’elle n’est pas. Elle doit imposer une discipline aux programmes qu’elle finance.
Cette discipline ne remplace pas le contrôle des exportations.
La Commission interministérielle pour l’étude des exportations de matériels de guerre (CIEEMG), présidée par le Secrétariat général de la défense et de la sécurité nationale (SGDSN), instruit les demandes de licence ; la décision appartient au Premier ministre après son avis.[23]
La CIEEMG instruit l’admissibilité de l’exportation ; l’APE arbitrerait l’intérêt patrimonial. Ce ne sont pas les mêmes questions.
Lorsque les participations sont franco-allemandes, franco-belges ou européennes, le même principe doit être inscrit dans les pactes d’actionnaires et les gouvernances communes. L’État actionnaire du XXIe siècle ne peut plus gérer entreprise par entreprise un portefeuille devenu européen.
La France a déjà l’État actionnaire. Elle doit encore lui donner une doctrine de portefeuille.
L’introduction en Bourse fixe l’échéance.
En Israël, cette frontière exige une habilitation explicite.
La loi israélienne sur le contrôle des exportations de défense donne au ministère de la Défense des pouvoirs étendus sur les licences de commercialisation et d’exportation. Elle organise les conditions dans lesquelles un export de défense peut être promu et exécuté ; elle ne crée aucun mécanisme de résolution d’une collision économique entre deux exportateurs publics.[24]
Ni une interprétation extensive des pouvoirs actuels de la Defense Export Control Agency (DECA) ni une intervention ponctuelle du ministère ne suffisent. Le mécanisme doit être inscrit dans les décisions de privatisation, les statuts des entreprises et les prospectus, puis consolidé par une modification législative étroite permettant à l’État, aussi longtemps qu’il contrôle les deux sociétés, d’arbitrer une collision à l’export sans administrer les entreprises elles-mêmes.
La règle doit figurer dans l’offre et être révélée avant la première action, afin que le marché valorise l’autorité conservée par l’État.
Cette autorité ne peut s’exercer aux dépens des minoritaires.
Si l’État empêche une société de poursuivre un marché afin de préserver davantage de valeur dans l’autre, il ne peut financer sa politique de portefeuille avec l’argent des actionnaires minoritaires de celle qui se retire.
Le premier remède consiste à conserver de la valeur dans cette société : partage industriel, sous-systèmes, maintenance, intégration, licences de propriété intellectuelle, soutien ou autre participation. Lorsque cela est impossible, un mécanisme d’équilibrage économique défini à l’avance doit s’appliquer.
L’État peut gérer ses actifs. Il ne peut transférer de la valeur des minoritaires de l’un vers les minoritaires de l’autre.
IAI doit être introduite en Bourse la première ; Rafael doit suivre. Elles ont besoin des mêmes règles de propriété, pas du même schéma de cotation. La participation cédée, le calendrier et la structure peuvent différer parce que les entreprises diffèrent ; le contrôle de l’État, la collision à l’export et la protection des minoritaires ne le peuvent pas.
Pour l’instant, les sociétés mères doivent être cotées à Tel-Aviv. Une cotation domestique ne supprime pas la question des minoritaires, mais maintient le nouveau régime de propriété et d’arbitrage dans un seul ordre juridique et réglementaire israélien.
Le Nasdaq ajoute le droit boursier américain, ses obligations de transparence et de gouvernance, ainsi que son risque contentieux.[25][26] Une majorité publique n’y change rien : retirer une offre, redistribuer la charge industrielle ou imposer une proposition commune peut alors produire des obligations de publication, de responsabilité et de valorisation aux États-Unis.
Israël conserve son pouvoir ; elle en renchérit l’exercice.
Le Nasdaq doit rester réservé aux filiales américaines, aux activités civiles et aux unités séparées du noyau souverain.
L’introduction en Bourse fixe l’échéance. La cannibalisation doit être traitée même sans elle.
L’État n’a pas à décider quelle entreprise gagnera. Il doit cesser d’être celui qui perd.
—
–
Dans le même dossier, du même auteur :
- « The ‘Bayraktar Trap’: Cheap Airpower Or Costly Dependence », EurAsian Times, 20 septembre 2025.
- « The KAAN ‘Trap’: Permission, Not Power », EurAsian Times, 24 novembre 2025.
- « What Washington Gives — and What It Takes in Return », Israel Defense, 1er février 2026.
- « How China Became the Real End-User of U.S. F-16 Tech — Not by Theft, But Institutionalized Access », EurAsian Times, 6 juin 2026.
- « Le Nasdaq peut valoriser IAI et Rafael. Il ne doit pas mettre à prix la liberté d’action d’Israël », The Times of Israël, 22 juillet 2026.
–
[1] Finnish Defence Forces, « High-altitude capability system now selected », 5 avril 2023.
[2] Ministère de la Défense de la République slovaque, « Štúdia uskutočniteľnosti projektov akvizície palebných prostriedkov protivzdušnej obrany », février 2023.
[3] Ministère israélien de la Défense, « Israel MOD Delivers IAI’s BARAK MX to Slovak Armed Forces », 23 avril 2026.
[4] Ynetnews / Calcalist, « World divided between IAI, Elbit », 2010.
[5] Calcalist, « אודי אדם לתעשייה הביטחונית: הפסיקו את התחרות ההרסנית », 17 juillet 2016.
[6] Globes, « מנכ״ל משרד הביטחון מנסה לרסן את התחרות הפרועה בין חברות הנשק הישראליות », 26 juillet 2026.
[7] Reuters, « Israel poised to launch defence privatisations in months, says government official », 12 janvier 2026.
[8] Government Companies Authority, « Government Companies Authority », gouvernement d’Israël.
[9] Israel Competition Authority, « About Israel Competition Authority », gouvernement d’Israël.
[10] Fincantieri, « Fincantieri and Leonardo agree guiding principles to strengthen their cooperation in the naval sector by revamping their Orizzonte Sistemi Navali joint venture », 9 octobre 2018.
[11] Agence des participations de l’État, « Notre doctrine », ministère français de l’Économie et des Finances.
[12] Agence des participations de l’État, « Les entreprises de l’APE », ministère français de l’Économie et des Finances.
[13] Michel Cabirol, La Tribune, « Satellite espion : le Maroc préfère un groupe israélien à Airbus et Thales », 5 décembre 2023.
[14] Alexandre Aublanc, Le Monde, « Le Maroc s’offre deux satellites israéliens de dernière génération pour 1 milliard de dollars », 22 juillet 2024.
[15] Assemblée nationale, Arnaud Saint-Martin et Corinne Vignon, « Rapport d’information sur les satellites : applications militaires et stratégies industrielles », n° 1425, 14 mai 2025.
[16] Airbus, Leonardo et Thales, « Airbus, Leonardo and Thales sign Memorandum of Understanding to create a leading European player in space », 23 octobre 2025.
[17] John Cockerill, « John Cockerill conclut le processus d’acquisition d’Arquus », 2 juillet 2024.
[18] KNDS, « KNDS France ».
[19] Commission européenne, « European Defence Fund ».
[20] Commission européenne, « European Defence Industry Programme ».
[21] Agence européenne de défense, « Cooperative Procurement ».
[22] Assemblée nationale, « Rapport d’information sur l’industrie européenne de défense ».
[23] Secrétariat général de la défense et de la sécurité nationale, « Contrôler les exportations de matériels de guerre », 23 novembre 2022.
[24] Defense Export Control Agency, ministère israélien de la Défense, « DECA — Israel Defense Export Control Agency ».
[25] U.S. Securities and Exchange Commission, « Foreign Private Issuers — Overview ».
[26] Nasdaq Listing Center, « Nasdaq 5600 Series — Corporate Governance Requirements ».
Comments