


Fondateur de Line of State
Le Nasdaq peut valoriser IAI et Rafael. Il ne doit pas mettre à prix la liberté d’action d’Israël
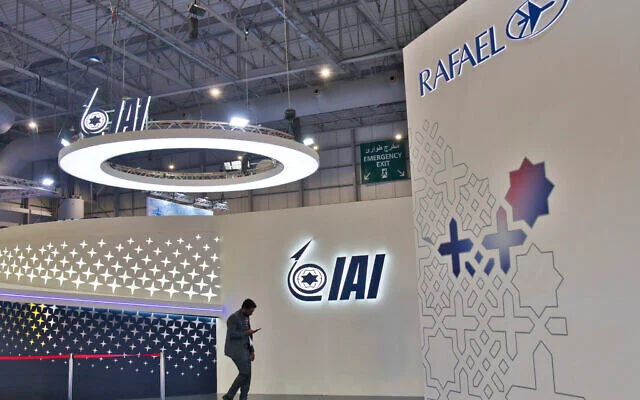
IAI et Rafael sous un même toit. Des participations peuvent être cédées ; l’autorité de conception, les relations stratégiques et la capacité en temps de guerre doivent rester souveraines. (AP/Jon Gambrell) https://blogs.timesofisrael.com/nasdaq-can-value-iai-and-rafael-it-must-not-price-israels-freedom-of-action/
Le capital américain peut financer la puissance israélienne. Il ne doit pas la commander. Shay Gal, ancien vice-président d’IAI et ancien chef de cabinet de son président, qui a contribué à faire avancer le projet d’introduction en Bourse de l’entreprise, trace la ligne souveraine : protéger toute capacité irremplaçable par des droits étatiques opposables ou l’extraire du périmètre coté ; introduire d’abord IAI à Tel Aviv ; réserver le Nasdaq aux activités civiles, aux filiales américaines et aux unités extérieures au noyau souverain. La France protège déjà ses actifs contre l’actionnaire étranger. Elle doit désormais les protéger contre la juridiction étrangère. Paris enseigne le veto national ; Jérusalem, le périmètre souverain.
La cotation d’Israel Aerospace Industries et de Rafael au Nasdaq ne constitue pas un simple changement de place boursière. Elle place deux instruments de puissance nationale dans un régime américain de droit, de capital et d’incitations.
Le moment est tentant. Les dépenses militaires mondiales ont atteint environ 2 900 milliards de dollars en 2025.[1] IAI a clôturé le premier trimestre 2026 avec un carnet de commandes de 32,8 milliards de dollars et 2,1 milliards de dollars de chiffre d’affaires ; Rafael a terminé 2025 avec 21,7 milliards de shekels de chiffre d’affaires et un carnet de commandes de 74,4 milliards.[2][3] Il s’agit d’une fenêtre pour libérer de la valeur, non d’une opération dictée par la détresse. Aucune des deux entreprises n’a besoin d’une introduction en Bourse pour survivre. L’État peut donc définir l’opération, affecter son produit et tracer la frontière souveraine.
En 2020, le gouvernement a autorisé la cession de 49 % au maximum du capital d’IAI, par la vente d’actions détenues par l’État, l’émission de nouvelles actions destinée à lever des capitaux pour l’entreprise, ou une combinaison des deux.[4] Les options désormais examinées comprennent une cotation au Nasdaq, une double cotation et l’introduction en Bourse de filiales.
Le Nasdaq n’est pas une stratégie. Une présence aux États-Unis n’est pas une réussite en soi. Depuis des années, les entreprises de défense israéliennes investissent dans des bureaux, des centres d’innovation, des espaces d’accueil, des délégations, le lobbying, le marketing et la conformité réglementaire, tandis que leurs activités de défense aux États-Unis leur coûtent bien davantage qu’elles ne leur rapportent. Les réussites se concentrent dans les activités civiles, notamment la conversion d’avions.
La production américaine, l’emploi américain, les chaînes d’approvisionnement américaines, la responsabilité juridique américaine et le contrôle américain constituent le prix d’accès au marché américain de la défense. Celui-ci ne récompense pas les producteurs étrangers. Il les absorbe ou les écarte sans bruit. L’investissement persistant sans rendement crée des éléphants blancs, non un accès au marché.
C’est une faute de gestion.
Quand le capital devient pouvoir
IAI est mieux préparée à une cotation. Elle émet déjà des obligations, publie ses comptes en dollars et applique des contrôles internes partiellement alignés sur les normes américaines. Ses capacités centrales couvrent la défense aérienne, les missiles, l’espace, le renseignement, les aéronefs sans pilote et l’aviation militaire.
Rafael est plus profondément imbriquée dans l’appareil israélien de recherche-développement, dans la défense multicouche, les armes de précision, la protection active, l’optronique, la guerre électronique et les systèmes navals.
L’aptitude à la cotation ne rend pas le noyau souverain négociable. Les produits n’en sont que la pointe visible. La souveraineté réside dans l’autorité de conception, le code, les savoirs, les moyens d’essai, les personnels, les chaînes d’approvisionnement, l’autorité de modernisation en temps de guerre et la capacité de montée en cadence.
Une capacité impossible à reconstituer n’est pas un actif commercial ordinaire. La perdre, c’est perdre la liberté d’action.
Une cotation au Nasdaq soumet ce noyau au droit américain des valeurs mobilières. Le statut d’émetteur privé étranger, le régime de la SEC applicable aux émetteurs non américains, autorise un rapport annuel sur formulaire 20-F et un recours limité aux règles israéliennes de gouvernance d’entreprise. Il ne supprime ni les obligations de contrôle interne, ni la publication des informations significatives, ni l’exigence d’un comité d’audit indépendant, ni l’exposition aux contentieux engagés par les investisseurs.[5]
Le secret n’abolit pas davantage la tension. Une entreprise peut protéger les informations classifiées et les conditions commerciales non significatives. Elle ne peut dissimuler une incidence financière significative.
Elle ne publiera ni la portée d’un système, ni ses algorithmes, ni ses signatures radar, ni l’identité d’un client confidentiel. Elle devra toutefois déclarer les retards, les annulations, les dépassements de coûts, l’érosion du carnet de commandes, la concentration ou la dépendance envers certains clients et les restrictions à l’exportation.
C’est l’effet mosaïque : des informations légalement publiées, prises séparément, peuvent composer une image opérationnelle. Les données relatives aux segments d’activité, aux régions, aux stocks, aux avances clients, aux provisions comptables, à la rentabilité et au carnet de commandes peuvent être assemblées en une carte des programmes, des clients, des vulnérabilités de production et des priorités stratégiques, au bénéfice des concurrents et des services de renseignement, alors même que chaque publication respecte isolément les exigences de sécurité nationale.
Même une participation étatique de 70 % ou 75 % ne mettrait pas les entreprises à l’abri du droit américain, des contentieux ou de la pression du marché. Les banques, les assureurs, les analystes, les intermédiaires de placement et les groupes de pression n’ont besoin d’aucun veto formel.
Il leur suffit de rendre juridiquement et financièrement coûteux un produit, un client ou une opération. Qui impose le coût d’une décision acquiert du pouvoir sur elle.
La pression culmine sur le portefeuille clients, lui-même actif de puissance. Une transaction de défense peut ouvrir une relation, construire une alliance, approfondir la coopération entre services de renseignement et établir une présence qu’aucun autre instrument israélien ne saurait obtenir.
Les États-Unis sont le principal allié d’Israël et son partenaire dans le développement, le financement, les acquisitions et la production. Les intérêts de Jérusalem et de Washington divergent néanmoins sur les pays tiers, les transferts de technologie, la production locale, la concurrence, le calendrier des transactions et leurs conséquences régionales.
L’acquisition d’Arrow 3 par l’Allemagne a révélé cette architecture : Washington devait autoriser la vente israélienne tout en proposant le THAAD au même client.
Celui qui autorise peut aussi soumissionner.
La supériorité technologique n’abolit pas la dépendance envers un partenaire qui demeure aussi un concurrent.
Le pouvoir d’autoriser les exportations restera à Jérusalem, tandis que les contrôles américains prévus par l’ITAR et l’EAR s’appliquent déjà lorsque des technologies américaines sont concernées. Le Nasdaq ajoute un filtre d’entreprise.
Chaque client, chaque produit et chaque destination deviennent une question de publication, de responsabilité des administrateurs, d’investissement, de crédit, d’assurance et de réputation. Une entreprise qui incorpore le droit, le capital, le crédit et l’assurance américains internalise les préférences américaines en matière de risque.
Même une transaction autorisée par Israël, ne contenant aucune technologie américaine et ne violant aucune sanction, peut devenir commercialement intenable sous la pression des investisseurs, des avocats, des assureurs et des banques. Des clients dont les relations avec Washington sont complexes peuvent alors douter de la continuité des approvisionnements et se tourner vers des concurrents.
Le risque s’est déjà matérialisé.
Elbit Systems, cotée au Nasdaq et à Tel Aviv, fait état de boycotts, de désinvestissements et de pressions visant à rompre certains contrats. Des fonds se sont désengagés, tandis que des banques ont exclu l’entreprise de leur univers d’investissement.
Sa croissance persistante prouve que la pression est supportable, non qu’un instrument souverain doive y être exposé.
Cellebrite a mis fin à certaines relations avec des clients à la suite de critiques publiques, de pressions d’investisseurs et de risques juridiques et réputationnels. Elle a averti ses investisseurs que de telles perceptions pouvaient nuire à son chiffre d’affaires et à ses résultats.
Le pouvoir prend rarement la forme d’une interdiction publique. Il agit par le retard, le renchérissement, l’assurance, le crédit et le calendrier.
Le conseil juridique alerte, le comité d’audit réexamine, l’assureur renchérit la couverture, la banque durcit ses conditions et la direction recule.
Le prix remplace le veto.
Le test Tomer
Israël a déjà bâti le garde-fou.
Lors de la privatisation d’Israel Military Industries, ou IMI Systems, les activités de propulsion de roquettes et d’autres capacités stratégiques ont été extraites de l’entreprise et transférées à une société publique dédiée, Tomer, avec leurs actifs, leurs installations, leurs salariés et leurs savoirs.
Tomer est demeurée intégralement détenue par l’État, selon des dispositifs garantissant la priorité de l’État, la continuité des approvisionnements et des commandes de long terme.[6]
Cette séparation ne traduisait aucune défiance envers Elbit. Elle reconnaissait que même une propriété privée israélienne, professionnelle et réglementée, ne saurait tenir lieu de contrôle souverain sur une capacité irremplaçable.
Dans une introduction en Bourse, l’État conservera le contrôle ; le marché américain mettra à prix sa liberté de l’exercer.
Un noyau souverain ne se définit ni par la classification de ses informations ni par son architecture sociétaire. Il se définit par la substituabilité, l’autorité de conception, la continuité opérationnelle, la capacité de montée en cadence, la dépendance envers des personnels uniques, les missions non marchandes, la valeur de puissance et l’irréversibilité du dommage.
Une capacité requiert une propriété publique ou une protection souveraine dédiée lorsqu’elle ne dispose d’aucun fournisseur de substitution, que son autorité de conception demeure en Israël, qu’elle est nécessaire en situation d’urgence et qu’elle ne peut être rétablie à temps.
Une capacité conservée dans l’entreprise ne saurait être jugée à l’aune du seul profit. La rentabilité finance le développement, la production, les acquisitions et les personnels. Elle conditionne la résilience ; elle n’est pas la finalité de la défense nationale.
Des lignes de production maintenues sans commandes courantes, des stocks dimensionnés pour durer, un fournisseur de secours, des équipes conservées entre deux programmes et une recherche de long terme peuvent paraître inefficients dans les états financiers.
En guerre, ils sont redondance, préparation et assurance.
La loi israélienne sur les entreprises publiques impose aux sociétés détenues par l’État d’agir selon des considérations commerciales, sauf décision contraire du gouvernement. Dès l’entrée d’investisseurs privés, chaque mission nationale doit être définie, chiffrée et financée.
L’État doit financer le maintien des capacités, les stocks, la production d’urgence et la priorité accordée aux besoins nationaux.
On ne peut privatiser les rendements et nationaliser le risque.
La provenance du produit de l’opération importe également. La vente d’actions existantes détenues par l’État finance le Trésor. L’émission de nouvelles actions finance l’entreprise.
Si le Trésor encaisse le produit tandis que l’entreprise supporte la publication, la conformité et le contentieux, ce n’est pas une levée de capital mais une monétisation d’actifs.
Une majorité publique ne suffit pas à protéger la souveraineté. Le Brésil détient une action spécifique dans Embraer, assortie de droits de veto sur les programmes militaires et les transferts de technologie. Le Royaume-Uni limite la propriété étrangère de BAE Systems et conserve une action spéciale de l’État. L’Allemagne détient 25,1 % du groupe d’électronique de défense HENSOLDT afin de protéger des technologies de défense essentielles. Leonardo a coté Leonardo DRS au Nasdaq, non le noyau souverain italien.
Le test de juridiction
La France possède déjà la première moitié de cette doctrine.
L’État actionnaire français associe des participations dans des entreprises cotées et non cotées, des actions spécifiques et le contrôle des investissements étrangers afin de maintenir à Paris le veto sur les actifs stratégiques. Ce dispositif protège notamment les intérêts souverains attachés à des groupes et capacités relevant de l’aéronautique, de l’espace, du nucléaire et de la défense.[7]
Dans le même mouvement, la France s’emploie à lever les exclusions bancaires, sectorielles et ESG qui ont rationné le financement de sa base industrielle et technologique de défense. Des fonds généralistes ont supprimé certaines exclusions, tandis que Bpifrance a ouvert un véhicule d’investissement consacré à la BITD.[8]
Paris démantèle ainsi le veto financier imposé à son industrie de défense au moment même où Israël envisage d’en importer un autre, américain, par le Nasdaq.
Le modèle français formule une règle que le débat israélien n’a pas encore nommée : la nationalité du capital importe moins que celle du veto.
Mais ce modèle protège encore principalement l’entreprise contre l’actionnaire étranger. Le contrôle des investissements étrangers demande qui entre au capital, qui acquiert le contrôle, qui franchit un seuil de droits de vote et qui peut capter une activité stratégique.
Il ne demande pas encore quelle juridiction l’entreprise choisit volontairement lorsqu’elle se cote à l’étranger.
Paris contrôle l’actionnaire étranger. Elle doit désormais contrôler la juridiction étrangère.
Le droit français en contient déjà le germe. Le ministre de l’Économie peut imposer des conditions destinées à garantir qu’une activité sensible ne soit pas soumise à la législation d’un État étranger susceptible d’y faire obstacle, à protéger les informations, les savoirs et les compétences qui lui sont liés, et à transférer une branche stratégique à une entité distincte agréée par l’État.[9]
Mais ces pouvoirs sont déclenchés par un investissement étranger. Ils ne le sont pas nécessairement par une cotation étrangère.
C’est la faille.
Wall Street peut entrer sans acheter une seule action : par le droit de la cotation.
Le contrôle capitalistique peut rester national ; le prix de la décision devient américain.
La France doit donc ajouter un test de juridiction au contrôle du capital. La question ne porte plus seulement sur l’identité du propriétaire de l’actif. Elle porte sur le droit sous lequel l’exercice du contrôle devient publiable, assurable, finançable et justiciable.
Ce test n’est ni anti américain ni hostile au capital. Il distingue le financement de la subordination. Il reconnaît qu’une juridiction étrangère peut acquérir du pouvoir sur une capacité stratégique sans en posséder une seule action, simplement en gouvernant sa publication, son risque, son assurance, son crédit et son accès au marché.
La France peut enseigner à Jérusalem que le veto doit rester national.
Jérusalem peut enseigner à Paris que, pour une capacité irremplaçable, le veto ne suffit plus : le périmètre lui-même doit rester souverain.
Le modèle israélien est clair : cartographier le noyau souverain au moyen du test Tomer ; protéger chaque capacité irremplaçable par des droits étatiques explicites sur le contrôle, le transfert de technologie, la fermeture et la continuité des approvisionnements ; et, lorsque cela s’impose, l’extraire entièrement de la société mère.
IAI doit d’abord être introduite à la Bourse de Tel Aviv. Le Nasdaq doit être réservé aux filiales américaines, aux activités civiles et aux unités séparées du noyau souverain.
–
Cette version française, adaptée et développée par l’auteur, prolonge la version anglaise publiée dans The Times of Israel le 20 juillet 2026 sous le titre « Nasdaq Can Value IAI and Rafael. It Must Not Price Israel’s Freedom of Action », elle-même fondée sur un article initialement publié en hébreu dans Walla Money, le 20 juillet 2026, sous le titre « לא מנפיקים ריבונות: את הסודות של תע״א ורפאל תשאירו בבית ».
–
Dans le même dossier, du même auteur :
- « What Washington Gives – and What It Takes in Return », Israel Defense, 1er février 2026.
–
[1] Stockholm International Peace Research Institute, « Global Military Spending Rise Continues as European and Asian Expenditures Surge », communiqué de presse, 27 avril 2026.
[2] Israel Aerospace Industries, « IAI Publishes Its Financial Statements for Q1 2026 », communiqué de presse, 25 mai 2026.
[3] Globes, « Rafael CEO: Iron Beam Becoming Operational », 29 mars 2026.
[4] Contrôleur de l’État d’Israël, The Financial Statements of Israel Aerospace Industries Ltd.: State of the Company and Its Risks, Jérusalem, 2022.
[5] U.S. Securities and Exchange Commission, « International Financial Reporting and Disclosure Issues », Division of Corporation Finance.
[6] Gouvernement d’Israël, IMI Company Overview, Jérusalem, 2015.
[7] Agence des participations de l’État, Rapport d’activité 2024-2025, Paris, octobre 2025.
[8] Direction générale du Trésor, « La situation financière de la base industrielle et technologique de défense », Trésor-Éco, no 384, mars 2026.
[9] France, Code monétaire et financier, art. R. 151-8, dispositions relatives aux conditions pouvant être imposées pour protéger les activités stratégiques, empêcher leur assujettissement à une législation étrangère susceptible d’y faire obstacle et organiser, le cas échéant, leur transfert à une entité distincte agréée par l’État.
Comments